Setiap awal bulan, laporan dari cabang datang dalam format berbeda, terlambat, dan saat digabung angkanya tidak masuk akal: penjualan gabungan lebih besar dari total omzet sebenarnya, karena kiriman barang dari pusat ke cabang ikut tercatat sebagai penjualan. Owner jadi tidak bisa menjawab pertanyaan paling dasar: cabang mana yang benar-benar menghasilkan laba?
Artikel ini membahas laporan keuangan cabang secara praktis: struktur pencatatan pusat dan cabang, rekening timbal balik, cara mengeliminasi transaksi antar cabang, contoh laporan gabungan tiga lokasi, KPI untuk membandingkan cabang, dan SOP closing bulanan.
- Laporan keuangan cabang disusun dengan mencatat transaksi setiap cabang secara terpisah, lalu menggabungkannya di kantor pusat.
- Transaksi antara pusat dan cabang, seperti kiriman barang dan transfer dana, dicatat di rekening timbal balik dan dieliminasi saat penggabungan supaya tidak dobel.
- Hasilnya dua laporan sekaligus: laporan gabungan perusahaan yang akurat dan kinerja tiap cabang yang bisa dibandingkan.
Struktur Pencatatan Kantor Pusat dan Cabang
Kantor pusat dan cabang secara hukum adalah satu entitas, sehingga laporan keuangan untuk pihak luar disajikan sebagai laporan gabungan satu perusahaan. Untuk kebutuhan internal, setiap cabang dicatat sebagai unit tersendiri supaya kinerjanya bisa dinilai.
Ini berbeda dengan laporan konsolidasi grup, yang menggabungkan induk dengan anak perusahaan yang merupakan badan hukum terpisah. Artikel ini membahas pusat dan cabang dalam satu badan usaha.
Rekening R/K Cabang
Mencatat semua yang dikirim pusat ke cabang (barang, dana, aset) dan laba yang dilaporkan cabang. Sifatnya seperti investasi pusat di cabang.
Rekening R/K Pusat
Mencatat semua yang diterima cabang dari pusat. Saldonya selalu berlawanan dengan R/K Cabang di pusat.
Komponen Laporan Keuangan Cabang
| Komponen | Fungsi | Risiko kalau diabaikan |
|---|---|---|
| Laba rugi per cabang | Menunjukkan penjualan, HPP, biaya, dan laba tiap lokasi | Cabang rugi tertutup cabang yang untung |
| Neraca per cabang | Kas, piutang, persediaan, dan utang tiap lokasi | Kas atau stok cabang tidak terkontrol |
| Rekening timbal balik | Mencatat kiriman barang, dana, dan aset antara pusat dan cabang | Transaksi internal tercatat dobel sebagai penjualan atau pendapatan |
| Alokasi biaya pusat | Membebankan biaya bersama secara konsisten, bila dipakai | Laba cabang terlihat lebih bagus atau lebih buruk dari kenyataan |
| Laporan gabungan | Laporan satu perusahaan setelah eliminasi | Total penjualan dan aset tidak sesuai kenyataan |
Cara Mengeliminasi Transaksi Antar Cabang
Eliminasi menghapus saldo rekening timbal balik saat laporan digabung. Tujuannya sederhana: transaksi di dalam perusahaan sendiri tidak boleh menambah penjualan, pendapatan, atau aset gabungan.
Contoh: pusat mengirim barang ke cabang
Kantor pusat mengirim barang senilai harga pokok Rp95 juta ke Cabang Barat.
| Dicatat di | Debit | Kredit | Nilai |
|---|---|---|---|
| Kantor pusat | R/K Cabang Barat | Persediaan | Rp95.000.000 |
| Cabang Barat | Persediaan | R/K Pusat | Rp95.000.000 |
| Eliminasi saat penggabungan | R/K Pusat | R/K Cabang Barat | Rp95.000.000 |
Ilustrasi. Setelah eliminasi, persediaan hanya berpindah lokasi dan total persediaan gabungan tidak berubah.
Kesalahan yang sering terjadi: pusat mencatat kiriman ini sebagai penjualan ke cabang. Akibatnya penjualan dan HPP gabungan sama-sama membengkak Rp95 juta, dan margin kotor gabungan terlihat lebih kecil dari kenyataan.
Contoh Laporan Gabungan Pusat dan 2 Cabang
Ilustrasi: perusahaan dan angka di bawah ini fiktif, dalam juta rupiah, periode Oktober 2026.
Toko bahan bangunan dengan satu lokasi pusat yang juga berjualan dan dua cabang. Kiriman barang Rp95 juta dari pusat ke Cabang Barat sudah dicatat lewat rekening timbal balik, bukan sebagai penjualan.
| Uraian | Pusat | Cabang Timur | Cabang Barat | Gabungan |
|---|---|---|---|---|
| Penjualan | 1.450 | 820 | 610 | 2.880 |
| HPP | 1.088 | 623 | 471 | 2.182 |
| Laba kotor | 362 | 197 | 139 | 698 |
| Biaya operasional | 214 | 118 | 121 | 453 |
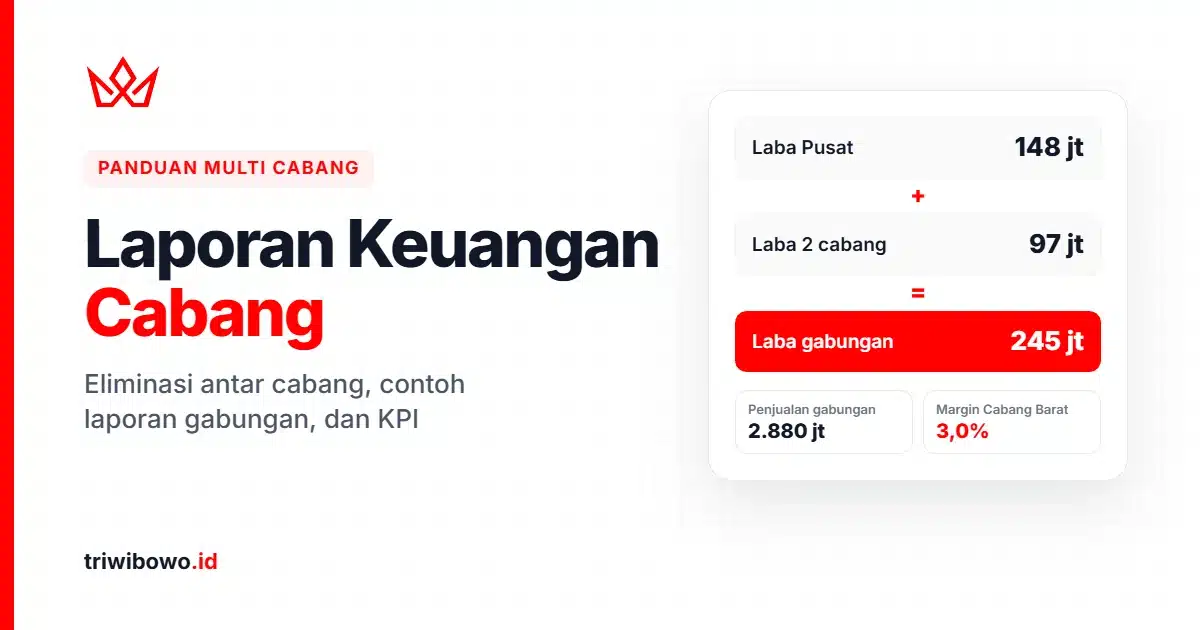
| Laba bersih | 148 | 79 | 18 | 245 |
Ilustrasi, dalam juta rupiah. Kalau kiriman Rp95 juta salah dicatat sebagai penjualan, penjualan gabungan akan tertulis 2.975 dan margin kotor turun dari 24,2% menjadi 23,5%.
KPI untuk Membandingkan Kinerja Cabang
Angka laba bersih dalam rupiah tidak adil untuk membandingkan cabang yang ukurannya berbeda. Pakai rasio terhadap penjualan.
| KPI | Pusat | Cabang Timur | Cabang Barat |
|---|---|---|---|
| Margin kotor | 25,0% | 24,0% | 22,8% |
| Biaya operasional ÷ penjualan | 14,8% | 14,4% | 19,8% |
| Margin laba bersih | 10,2% | 9,6% | 3,0% |
Cabang Barat tidak rugi, tapi margin bersihnya hanya 3%. Penyebab utamanya terlihat jelas: biaya operasional hampir 20% dari penjualan, jauh di atas dua lokasi lain. Pertanyaan berikutnya untuk owner: apakah sewa dan jumlah staf Cabang Barat sebanding dengan omzetnya, atau omzetnya yang perlu didorong?
Kalkulator Kinerja Cabang
Masukkan angka tiga lokasimu untuk satu periode. Satuan bebas asal konsisten.
| Lokasi | Penjualan | HPP | Biaya ops | Margin kotor | Biaya/penjualan | Margin bersih |
|---|---|---|---|---|---|---|
| Lokasi 1 | – | – | – | |||
| Lokasi 2 | – | – | – | |||
| Lokasi 3 | – | – | – |
Sentralisasi atau Desentralisasi Pencatatan?
| Aspek | Sentralisasi | Desentralisasi |
|---|---|---|
| Cara kerja | Semua transaksi cabang dicatat oleh tim di pusat | Setiap cabang mencatat sendiri, pusat menggabungkan |
| Kelebihan | Standar pencatatan seragam, kontrol ketat | Data lebih cepat masuk, cabang bertanggung jawab atas angkanya |
| Kelemahan | Pusat menjadi hambatan saat transaksi banyak | Format dan kualitas data antar cabang bisa berbeda |
| Cocok untuk | Cabang sedikit dengan transaksi sederhana | Cabang banyak dengan tim admin di tiap lokasi |
Dengan software akuntansi berbasis cloud, keduanya bisa digabung: cabang menginput transaksinya sendiri di satu database yang sama, sementara pusat memantau dan mengunci periode. Masalah format berbeda dan laporan terlambat hilang karena tidak ada lagi file yang dikirim.
SOP Closing Bulanan Pusat dan Cabang
Tetapkan tenggat closing cabang
Cocokkan kas dan bank cabang
Cocokkan rekening timbal balik
Cek stok antar lokasi
Eliminasi dan susun laporan gabungan
Review KPI per cabang
Kesalahan Umum dalam Laporan Keuangan Cabang
1. Kiriman barang dicatat sebagai penjualan
2. Transfer dana dicatat sebagai pendapatan
3. Format laporan berbeda tiap cabang
4. Biaya pusat dialokasikan tanpa dasar
5. Rekening timbal balik tidak dicocokkan
Laporan per Cabang di Accurate Online
Di Accurate Online, transaksi bisa ditandai per cabang dan per departemen di satu database, sehingga laporan gabungan dan laporan per lokasi tersedia tanpa mengirim file. Fitur multi cabang tersedia sebagai tambahan berbayar.
- 1
Atur cabang dan akses pengguna
Daftarkan setiap cabang supaya setiap transaksi bisa ditandai per lokasi.
- 2
Pakai departemen untuk analisis tambahan
Departemen bisa dipakai untuk memisahkan unit di dalam satu lokasi, misalnya divisi grosir dan eceran.
- 3
Pindahkan barang antar gudang
Kiriman barang ke cabang dicatat sebagai pemindahan, bukan penjualan, sehingga persediaan hanya berpindah lokasi.
Hasil: penjualan gabungan tidak dobel.
Pengecekan stok antar lokasi saat closing dibahas lebih rinci di artikel stock opname perusahaan dagang.
Kapan Perlu Bantuan Konsultan?
SOP di atas bisa dijalankan untuk dua atau tiga cabang. Bantuan biasanya dibutuhkan saat cabang terus bertambah, rekening timbal balik tidak pernah cocok, atau owner butuh laporan per cabang yang siap dibaca setiap awal bulan.
Laporan cabang masih manual?
- Laporan cabang terlambat dan formatnya berbeda
- Transaksi antar cabang sering dobel
- Kinerja cabang belum bisa dibandingkan
FAQ Laporan Keuangan Cabang
Apa beda laporan keuangan cabang dan laporan konsolidasi?
Bagaimana mencatat kiriman barang dari pusat ke cabang?
Apakah biaya kantor pusat dibebankan ke cabang?
Kapan closing laporan cabang sebaiknya dilakukan?
Perlukah database terpisah untuk setiap cabang?
Referensi
- Accurate. Jurnal Eliminasi Konsolidasi: Pengertian dan Peran Pentingnya. accurate.id
- Jurnal Akuntansi Keuangan dan Bisnis (Politeknik Caltex Riau). Analisis akuntansi kantor pusat dan kantor cabang. jurnal.pcr.ac.id