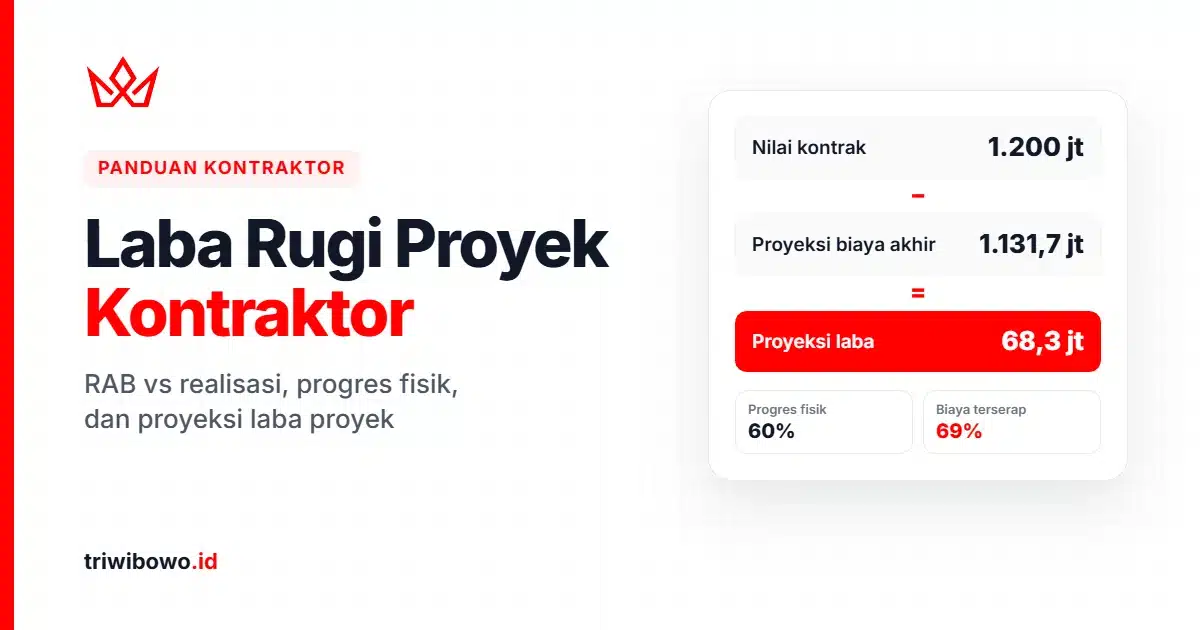
Proyek renovasi senilai Rp1,2 miliar di atas kertas untung 18%. Tiga bulan berjalan, kas proyek justru minus dan pemilik baru sadar biaya material sudah jauh melewati rencana. Masalah ini sering terjadi di perusahaan kontraktor karena laba proyek baru dihitung saat proyek selesai, padahal pembengkakan biaya sudah terlihat sejak bulan pertama kalau dipantau dengan cara yang tepat.
Artikel ini membahas cara menghitung laba rugi proyek kontraktor: komponen biaya proyek, cara membandingkan RAB vs realisasi dengan progres fisik, contoh perhitungan, dan kalkulator untuk memproyeksikan laba akhir proyek.
- Laba rugi proyek kontraktor = pendapatan proyek yang diakui − seluruh biaya yang dibebankan ke proyek (material, upah, subkon, sewa alat, overhead lapangan).
- Pembengkakan biaya terdeteksi dengan membandingkan persentase penyerapan biaya terhadap persentase progres fisik, bukan menunggu proyek selesai.
- Laba di atas kertas tidak sama dengan kas. Jadwal termin dan utang ke pemasok menentukan apakah proyek kekurangan dana di tengah jalan.
Kenapa Laba Proyek Kontraktor Sering Menipu
Laba proyek kontraktor sulit dibaca karena tiga hal terjadi bersamaan: biaya keluar lebih dulu daripada pembayaran termin, biaya beberapa proyek sering tercampur, dan RAB disusun di awal sementara harga material bisa berubah selama proyek berjalan.
- Biaya tercampur antar proyek. Material dibeli sekaligus untuk dua proyek lalu dicatat ke satu proyek saja.
- Laba dihitung di akhir. Pembengkakan baru ketahuan saat proyek selesai, ketika sudah tidak bisa dikoreksi.
- Termin dianggap laba. Uang muka dan termin yang masuk terasa seperti keuntungan, padahal sebagian besar untuk membayar biaya proyek itu sendiri.
Komponen Biaya Proyek Kontraktor
Semua biaya yang bisa ditelusuri ke satu proyek harus dicatat ke proyek itu. Biaya kantor pusat seperti gaji staf administrasi dan sewa kantor dicatat terpisah sebagai biaya umum perusahaan.
| Komponen | Contoh | Risiko kalau diabaikan |
|---|---|---|
| Material | Semen, besi, keramik, cat, sisa material yang dibuang | Komponen terbesar, paling sensitif terhadap kenaikan harga dan pemborosan |
| Upah tenaga kerja | Upah tukang harian, mandor, lembur | Lembur tidak tercatat per proyek, progres lambat tidak terlihat dari biaya |
| Subkontraktor | Pekerjaan listrik, plumbing, baja ringan | Tagihan subkon datang belakangan sehingga biaya terlihat lebih kecil |
| Sewa alat | Scaffolding, molen, alat berat | Durasi sewa molor karena jadwal mundur |
| Overhead lapangan | Direksi keet, listrik dan air proyek, transportasi, keamanan | Sering tidak masuk RAB atau dicatat sebagai biaya kantor |
Rumus Laba Proyek dan Penyerapan Biaya
Empat rumus ini cukup untuk memantau kesehatan proyek setiap bulan.
Laba proyek
Untuk proyek yang belum selesai, pendapatan diakui mengikuti progres pekerjaan.
Penyerapan biaya
Bandingkan dengan progres fisik di periode yang sama.
Selisih terhadap progres
Selisih = Realisasi − Biaya seharusnya
Positif berarti biaya lebih cepat habis dibanding pekerjaan.
Proyeksi biaya akhir
Pendekatan sederhana, mengasumsikan pola biaya ke depan sama dengan yang sudah terjadi.
Contoh RAB vs Realisasi Proyek Renovasi
Ilustrasi: perusahaan dan angka di bawah ini fiktif, dalam juta rupiah.
CV Bangun Karya mengerjakan renovasi gedung kantor dengan nilai kontrak Rp1.200 juta. Total RAB biaya Rp980 juta, sehingga laba rencana Rp220 juta atau 18,3%. Di akhir bulan ketiga, progres fisik mencapai 60%.
Perbandingan per komponen biaya
| Komponen | RAB | Seharusnya (60%) | Realisasi | Selisih | Terserap |
|---|---|---|---|---|---|
| Material | 520 | 312 | 365 | +53 | 70% |
| Upah tukang | 210 | 126 | 140 | +14 | 67% |
| Subkontraktor | 150 | 90 | 95 | +5 | 63% |
| Sewa alat | 45 | 27 | 38 | +11 | 84% |
| Overhead lapangan | 55 | 33 | 41 | +8 | 75% |
| Total | 980 | 588 | 679 | +91 | 69% |
Ilustrasi, dalam juta rupiah. Selisih positif berarti biaya terserap lebih cepat dari progres.
Pekerjaan baru 60%, tapi biaya sudah terserap 69%. Penyumbang terbesar adalah material (lebih Rp53 juta) dan sewa alat yang sudah terpakai 84% padahal pekerjaan belum selesai, tanda jadwal mundur.
Proyeksi laba dan posisi kas
679 ÷ 60%
turun dari rencana 220 jt (18,3%)
masuk 540 jt, sudah dibayar 610 jt
Ilustrasi. Kas masuk: uang muka 20% (240 jt) + termin I 25% (300 jt). Biaya Rp69 juta lainnya masih berupa utang ke pemasok.
Inilah kenapa proyek bisa “untung tapi kas habis”: proyeksi labanya masih positif, tapi kas proyek sudah minus Rp70 juta karena termin berikutnya baru cair setelah progres mencapai target tertentu. Tanpa pemantauan bulanan, pemilik baru sadar saat harus menalangi pembayaran pemasok dari proyek lain.
Kalkulator Proyeksi Laba Proyek
Isi dengan data proyekmu. Angka awal memakai contoh di atas (dalam juta rupiah).
Cek penyerapan biaya dan proyeksi laba
Satuan bebas (rupiah atau juta), asal konsisten.
Pengakuan Pendapatan Proyek: Termin atau Progres?
Untuk laporan keuangan, pengakuan pendapatan dari kontrak dengan pelanggan diatur dalam PSAK 115, yang sebelumnya bernomor PSAK 72. Perubahan nomor sejak 1 Januari 2024 hanya penyesuaian penomoran, tidak mengubah isi standarnya.
Secara ringkas, pendapatan diakui saat kewajiban pelaksanaan dipenuhi, dan untuk banyak kontrak konstruksi pemenuhannya terjadi sepanjang waktu mengikuti progres pekerjaan. Artinya, pendapatan tidak otomatis sama dengan termin yang ditagih. Untuk pemantauan internal, membandingkan biaya dengan progres fisik seperti contoh di atas sudah memberi gambaran yang jauh lebih jujur daripada menunggu termin. Penerapan standar untuk laporan resmi sebaiknya dikonsultasikan dengan akuntan perusahaanmu.
SOP Pemantauan Biaya Proyek Bulanan
Buat kode proyek sejak kontrak ditandatangani
Tandai setiap transaksi dengan kode proyek
Catat material yang dikirim, bukan yang dibeli
Laporkan progres fisik tiap akhir bulan
Bandingkan penyerapan biaya dengan progres
Tindak lanjuti selisih
Kesalahan Umum Menghitung Laba Proyek
1. Biaya proyek tidak diberi kode proyek
2. Termin dianggap sebagai laba
3. Biaya hanya dibandingkan dengan RAB total
4. Tagihan subkon dicatat saat dibayar
5. Pekerjaan tambah tidak didokumentasikan
Menghitung Laba per Proyek di Accurate Online
Di Accurate Online, transaksi bisa ditandai dengan proyek, sehingga pendapatan dan biaya terkumpul per proyek tanpa rekap manual. RAB bisa dicatat sebagai anggaran untuk pembanding.
- 1
Buat data proyek
Daftarkan setiap proyek supaya bisa dipilih di transaksi pembelian, biaya, dan penjualan.
- 2
Catat RAB sebagai anggaran
Masukkan anggaran per akun biaya sebagai pembanding realisasi.
- 3
Catat uang muka dan termin
Uang muka dari klien dicatat terpisah, lalu dipotongkan saat penagihan termin.
Hasil: kas masuk proyek terlihat terpisah dari pendapatan.
Kalau saat ini laporan proyek masih direkap di banyak file, urutan pindah sistem dibahas di artikel pindah dari Excel ke software akuntansi.
Kapan Perlu Bantuan Konsultan?
Pemantauan di atas bisa dijalankan untuk satu atau dua proyek. Bantuan biasanya dibutuhkan saat proyek berjalan bersamaan, material dibeli untuk stok lalu dibagi ke beberapa proyek, atau laba per proyek di laporan tidak pernah cocok dengan hitungan lapangan.
Mau tahu laba tiap proyek secara real?
- Beberapa proyek berjalan bersamaan
- Biaya material dan alat sering tercampur
- Kas proyek sering harus ditalangi
FAQ Laba Rugi Proyek Kontraktor
Bagaimana menghitung laba proyek yang belum selesai?
Kenapa proyek terlihat untung tapi kas minus?
Apakah biaya kantor pusat dibebankan ke proyek?
Kapan pendapatan proyek konstruksi diakui?
Bagaimana mencegah biaya proyek membengkak?
Referensi
- Ikatan Akuntan Indonesia. Perubahan Penomoran PSAK dan ISAK dalam SAK Indonesia (PSAK 72 menjadi PSAK 115). iaiglobal.or.id
- Mekari Jurnal. Pengakuan Pendapatan dalam Akuntansi. jurnal.id